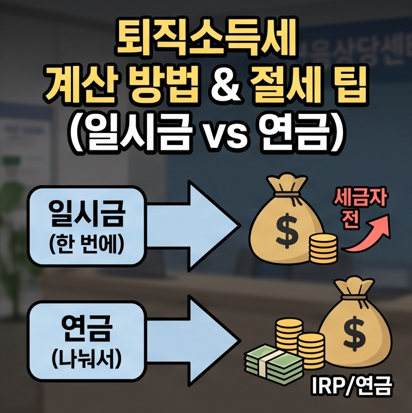
퇴직금을 받을 때 세금이 얼마나 떼일지는 근속연수에 따라 크게 달라집니다. 이 글에서 퇴직소득세 계산 구조와 실제 예시, 일시금과 연금 수령 방식의 차이까지 정리했습니다.
⏱ 10초 요약
✔ 분류과세 + 연분연승법 적용 ✔ 근속연수공제·환산급여공제로 세부담 완화 ✔ 근속연수 길수록 세금 감소 ✔ IRP 연금 수령 시 세금 이연 가능 ✔ 원천징수는 회사·IRP 계좌에서 처리
| 항목 | 내용 |
| 과세 방식 | 분류과세(다른 소득과 분리) |
| 핵심 장치 | 근속연수공제, 환산급여공제, 연분연승법 |
| 공제 특징 | 근속연수 길수록 공제 확대 |
| 수령 방식 | 일시금 또는 IRP 연금(세금 이연 가능) |
퇴직소득세는 어떤 구조로 계산됩니까?
퇴직소득세 산출세액은 아래 공식으로 계산됩니다.
이 구조는 크게 세 단계로 나뉩니다. 먼저 근속연수공제를 적용해 퇴직소득을 줄이고, 이를 근속연수로 나눠 1년치 소득(환산급여)으로 만든 뒤, 다시 환산급여공제를 적용합니다. 마지막으로 세율을 적용한 세액에 근속연수를 곱해 최종 세액을 산출하는 연분연승법을 거칩니다.
퇴직금 1억 원이면 세금이 얼마나 나옵니까?
동일한 퇴직금이라도 근속연수에 따라 세금 차이가 큽니다. 근속연수가 길수록 근속연수공제와 환산급여공제가 커지면서 과세표준이 낮아지고, 그만큼 적용되는 세율 구간도 낮아집니다.
| 근속연수 | 퇴직금 1억 원 기준 세금 부담 |
| 3년 | 상대적으로 높은 편 |
| 10년 이상 | 공제 효과로 크게 낮아짐 |
| 20년 이상 | 공제 효과 최대, 세금 부담 최소화 |
정확한 금액은 근속연수별 공제표와 그해 세율에 따라 달라지므로, 국세청 홈택스 계산기로 본인 상황에 맞게 확인하는 것이 정확합니다.
일시금과 IRP 연금, 어느 쪽이 유리합니까?
퇴직금을 IRP(개인형 퇴직연금) 계좌로 이체해 연금 형태로 나눠 받으면 퇴직소득세를 일부 이연하거나 감면받을 수 있습니다. 일시금으로 한 번에 받는 것보다 세금 부담이 줄어드는 경우가 많습니다.
다만 당장 목돈이 필요한 상황이라면 일시금 수령이 더 나을 수 있어, 세금 부담과 자금 필요 시점을 함께 고려해 선택하는 것이 좋습니다.
✅ 수령 방식 선택 전 확인할 것
✔ 당장 목돈이 필요한지 ✔ IRP 계좌 운용 계획이 있는지 ✔ 연금 수령 시 세율 감면 조건 ✔ 세무 전문가 상담 여부
자주 묻는 질문
Q. 퇴직소득세는 누가 계산해서 떼어갑니까?
원칙적으로 퇴직금을 지급하는 회사 또는 IRP 계좌를 통해 원천징수하는 방식으로 처리됩니다.
Q. 근속연수가 짧으면 세금 혜택이 전혀 없습니까?
근속연수공제와 환산급여공제 자체는 짧은 근속에도 적용되지만, 공제 폭이 근속연수가 긴 경우보다 작습니다.
Q. IRP로 받으면 세금을 아예 안 냅니까?
완전히 면제되는 것은 아니며, 연금으로 수령하는 동안 세금이 이연되거나 낮은 세율이 적용되는 방식입니다.
함께 읽으면 좋은 정보
퇴직소득세 계산 결과가 예상보다 적게 나오는 이유인 연분연승법의 원리도 함께 확인해두시면 계산 구조를 더 쉽게 이해할 수 있습니다.